Cuando pides cotización de seguro de auto, casi siempre te ofrecen dos opciones con precios muy distintos: cobertura limitada y cobertura amplia. La diferencia puede ser de miles de pesos al año, pero lo importante es saber qué te cubre cada una el día que realmente la necesitas.
Aquí te lo explico en lenguaje sencillo, con un ejemplo de cotización real.
¿Qué cubre la cobertura limitada?
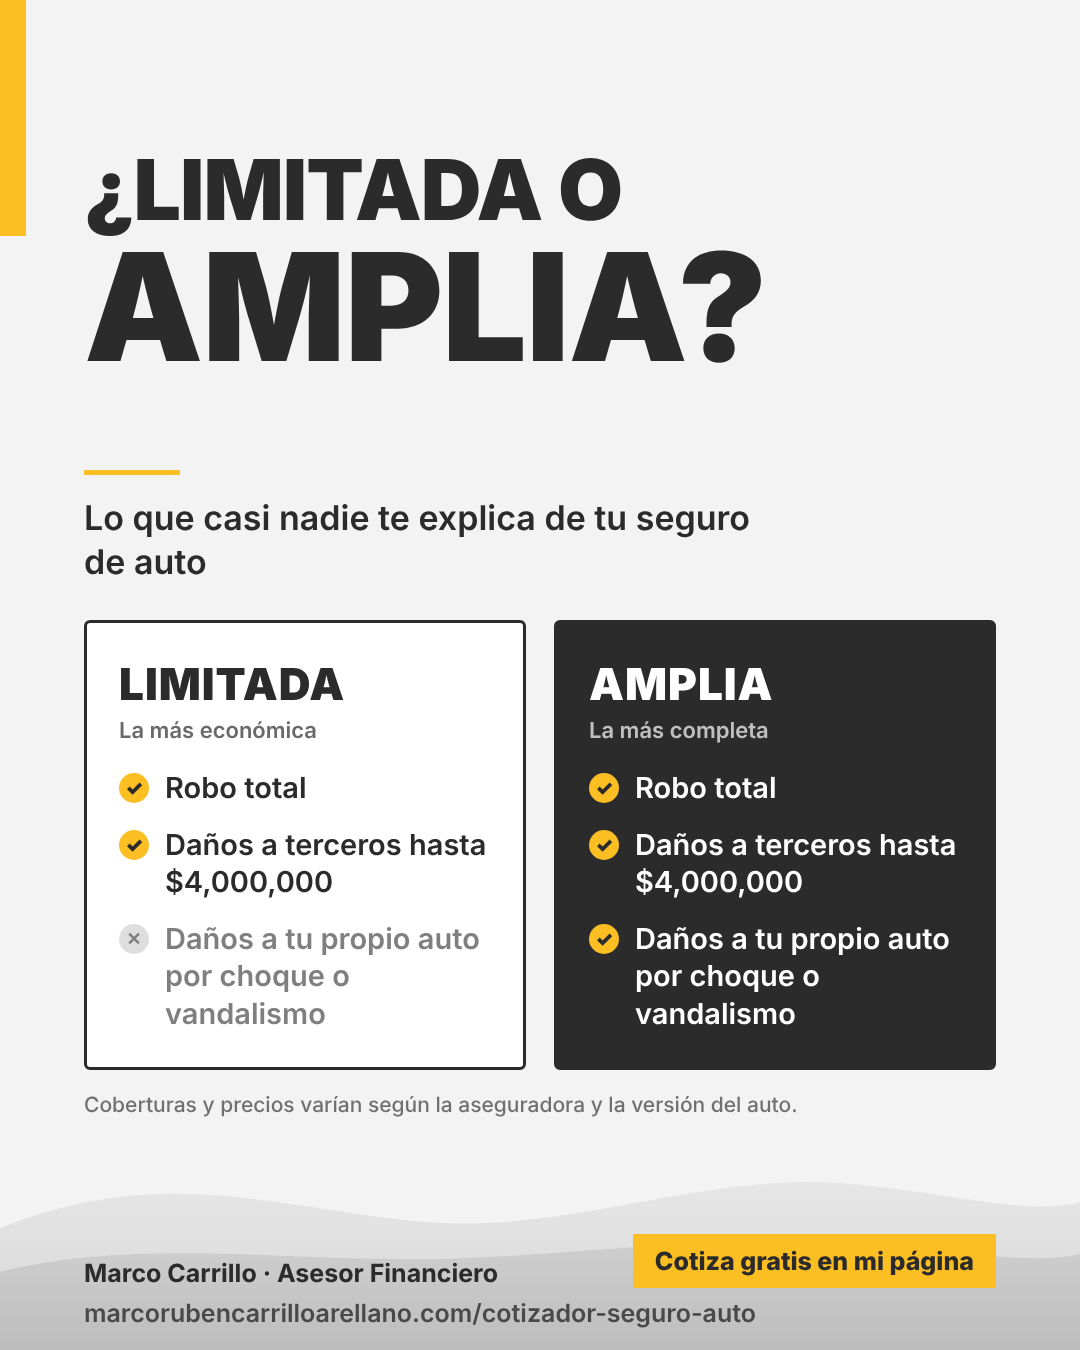
La cobertura limitada protege lo básico:
- Robo total del auto. Si se lo llevan, la aseguradora paga el valor comercial de la unidad menos el deducible (en las cotizaciones que revisé, 10 %).
- Responsabilidad civil. Si le causas daños a otra persona o a sus bienes, la aseguradora responde hasta el límite de tu póliza (en las cotizaciones que revisé, hasta $4,000,000).
- Gastos médicos de los ocupantes, asistencia legal y asistencia vial, según la aseguradora.
Lo que no cubre: los daños a tu propio auto por choque, volcadura o vandalismo. Si chocas y la culpa es tuya, la reparación corre por tu cuenta.
¿Qué cubre la cobertura amplia?
Incluye todo lo anterior y además los daños materiales a tu propio auto: choque, volcadura, vandalismo y otros eventos, normalmente con un deducible (en las cotizaciones que revisé, 5 %). Es la cobertura más completa y también la más cara.
Limitada vs amplia: comparación rápida
| Situación | Limitada | Amplia |
|---|---|---|
| Robo total | Sí | Sí |
| Daños que causas a terceros | Sí | Sí |
| Gastos médicos de ocupantes | Sí | Sí |
| Daños a tu auto por choque o volcadura | No | Sí |
| Daños a tu auto por vandalismo | No | Sí |
| Precio | Más económica | Más cara |
¿Cuánto cambia el precio? Un ejemplo real
En una cotización de un Nissan Versa 2024 (conductor de 31 años, código postal 02800, pago de contado), la cobertura limitada más barata salió en aproximadamente $4,851 al año, mientras que la amplia más barata salió en aproximadamente $10,424. Es decir, la limitada costó menos de la mitad.
Ojo: son precios aproximados. Cambian según la aseguradora, la versión exacta del auto, tu código postal y tu edad. Incluso con el mismo auto y la misma cobertura, el precio entre aseguradoras puede variar hasta el doble.
¿Cuál te conviene?
No hay una respuesta única. Estas preguntas te ayudan a decidir:
- ¿Cuánto vale tu auto? Si es nuevo o de valor alto, la amplia suele convenir, porque una reparación por choque puede costar muy caro.
- ¿Podrías pagar de tu bolsillo una reparación? Si un choque te dejaría en aprietos económicos, piensa en la amplia.
- ¿Tu auto es de más años y su valor comercial es bajo? Para algunas personas la limitada es una buena forma de cumplir con la responsabilidad civil y estar protegidas contra el robo, a menor costo.
- ¿Dónde lo estacionas y cuánto lo usas? El uso diario y las zonas de mayor riesgo pesan en la decisión.
Qué revisar antes de contratar
- El deducible de robo y el de daños materiales.
- El límite de responsabilidad civil.
- Que la versión del auto en la póliza sea la que marca tu factura.
- Qué incluye la asistencia vial.
- Las condiciones finales por escrito: lo que vale es lo que dice la póliza.
Cotiza y compara gratis
Puedes comparar precios de varias aseguradoras en mi cotizador de seguro de auto. Los precios son aproximados y se confirman al validar la factura, la tarjeta de circulación, el comprobante de domicilio y las fotos de la unidad.
Sigue leyendo
- Qué hace subir o bajar el precio de tu seguro de auto
- Checklist para renovar tu seguro de auto: 5 cosas que revisar
Marco Rubén Carrillo Arellano, asesor financiero. Oriento y canalizo: no emito pólizas ni prometo coberturas ni precios. Las condiciones finales las define la póliza de cada aseguradora.
Deja un comentario