Dos personas con el mismo auto pueden pagar precios muy distintos por su seguro. No es casualidad: el precio depende de varios datos del auto, de quien lo maneja y de la cobertura que elijas. Aquí te explico qué lo mueve y qué puedes hacer para pagar lo justo.
Un ejemplo real: el mismo auto, casi al doble
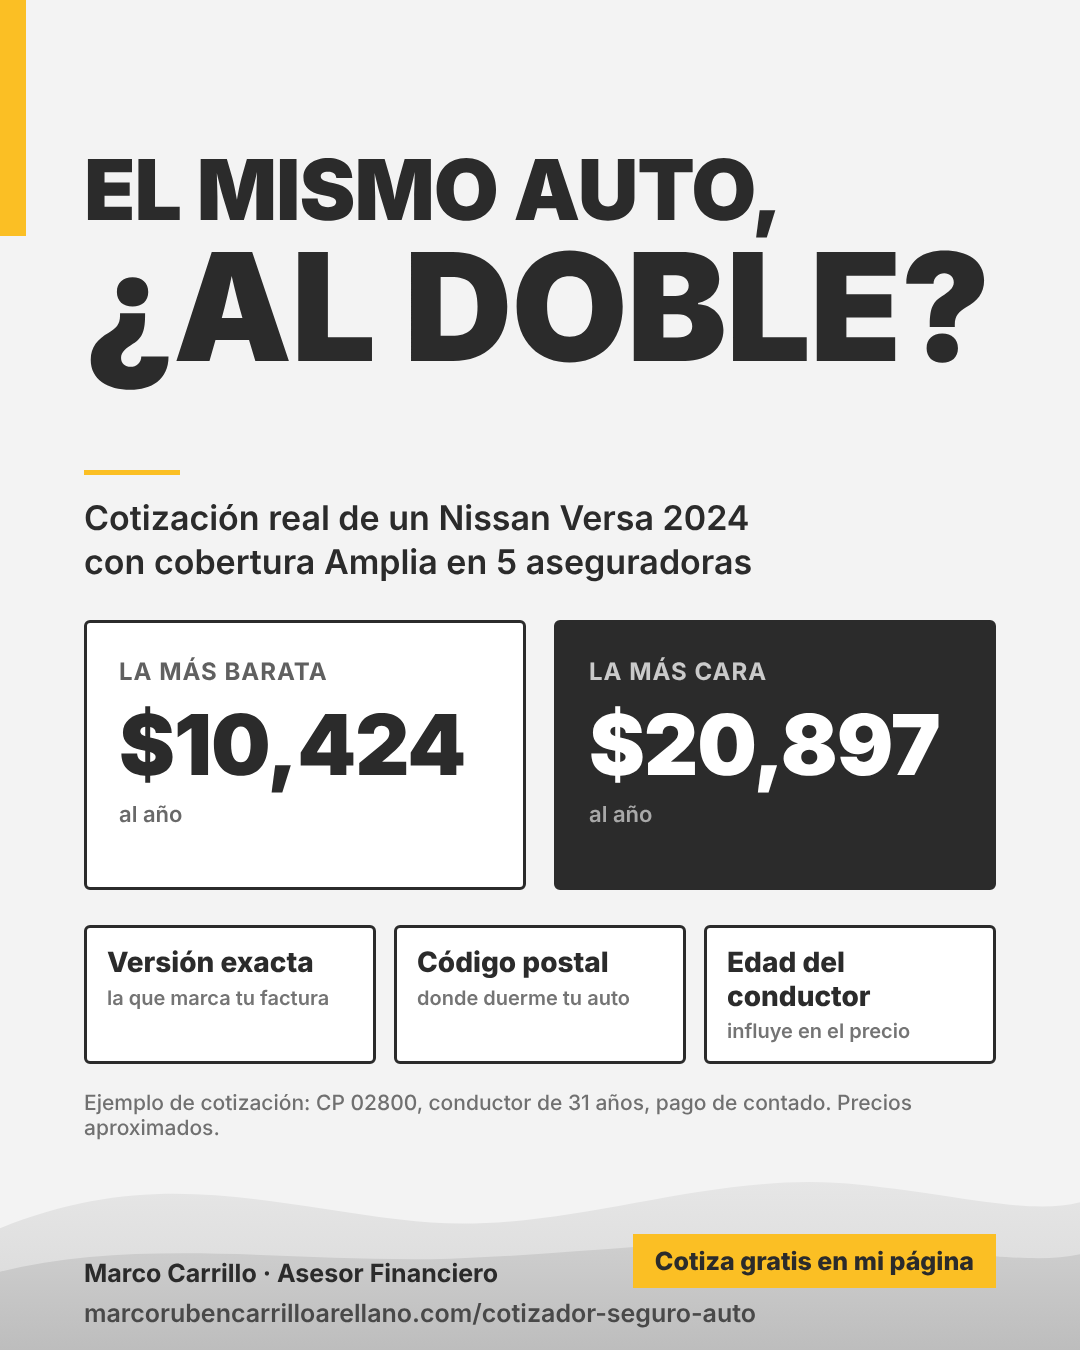
En una cotización de un Nissan Versa 2024 con cobertura amplia (conductor de 31 años, código postal 02800, pago de contado), una aseguradora salió en aproximadamente $10,424 al año y otra en aproximadamente $20,897. En un Honda CR-V Turbo Plus 2018 la diferencia fue todavía mayor: de unos $6,941 a unos $20,783. Son precios aproximados, pero muestran por qué conviene comparar.
Qué hace que el seguro de auto suba o baje
- La aseguradora. Cada una calcula el riesgo a su manera. Por eso el mismo auto puede tener precios muy distintos entre aseguradoras.
- El tipo de cobertura. La cobertura amplia suele costar bastante más que la limitada porque incluye los daños a tu propio auto. Si quieres entender la diferencia, lee cobertura limitada vs amplia.
- La versión exacta del auto. Marca, modelo, año, versión y transmisión cambian el precio. Por eso se pide la factura: la versión de la póliza debe ser la que ella marca.
- El código postal. Donde vives y donde se estaciona el auto influye en el riesgo de robo y de accidente.
- La edad del conductor. Es uno de los datos que se capturan en la cotización y que puede cambiar el precio.
- El uso del auto. Un auto de uso particular no se cotiza igual que uno de trabajo o de reparto.
- La forma de pago. Las cotizaciones que revisé fueron de contado. Pagar a meses puede cambiar el total, así que pídelo por escrito.
Cómo pagar lo justo sin quedarte desprotegido
- Compara varias aseguradoras con los mismos datos y la misma cobertura. Si comparas coberturas distintas, la comparación no sirve.
- Elige la cobertura según el valor de tu auto. En un auto de valor alto casi siempre conviene la amplia. En uno de más años, la limitada puede ser suficiente.
- Revisa el deducible. Un deducible más alto puede bajar el precio, pero tendrás que pagar más si hay un siniestro.
- Captura bien la versión del auto. Un error aquí cambia el precio y puede traerte problemas al reclamar.
- No elijas solo por el precio. Mira también lo que cubre la póliza y cómo te atienden.
Cotiza y compara gratis
En mi cotizador de seguro de auto puedes comparar precios de varias aseguradoras. Los precios son aproximados y se confirman al validar la factura, la tarjeta de circulación, el comprobante de domicilio y las fotos de la unidad.
Marco Rubén Carrillo Arellano, asesor financiero. Oriento y canalizo: no emito pólizas ni prometo coberturas ni precios. Las condiciones finales las define la póliza de cada aseguradora.
Deja un comentario